通风管道行业竞争格局如何?分析企业间竞争态势和市场份额分布。 - 沈阳市金泉通风设备厂
行业新闻
发布时间:
关键词:沈阳通风管道,沈阳不锈钢通风管道,沈阳镀锌通风管道,沈阳厨房排烟管道,沈阳消防排烟管道,沈阳镀锌螺旋风管,沈阳通风工程,沈阳暖通通风管道
沈阳通风管道行业竞争呈现 “头部集中、中小分散、区域分化” 的格局,头部企业借规模与技术壁垒提升集中度,中小企业聚焦细分与区域市场,市场份额向龙头与高端领域持续迁移。以下从竞争梯队、市场份额分布、竞争态势与区域特征展开分析。
一、竞争梯队与核心格局
行业形成三层竞争梯队,集中度稳步提升。
第—梯队(全球 / 全中国龙头):以国际巨头 Greenheck(全球市占约 14.2%)、Systemair(约 11.8%)与国内金盾股份、中材科技、杜肯索斯等为代表,CR5 约 31%-37%,2025 年预计突破 35%。它们凭全产业链布局、智能化产能与 BIM 集成能力,主导高端工业(如核电、数据中芯)、医疗净化、地铁隧道等领域,毛利率 30%-45%。例如金盾股份在地铁隧道领域市占 43%,医疗净化领域市占 19.3%。
第二梯队(区域龙头 / 细分guan军):包括长三角、珠三角年产值 2-5 亿元的企业,如华东的引流通集团、华南的杜肯等,合计市占约 15%-20%。它们深耕区域工程与细分场景(如电子洁净、化工防腐),依托装配式产能与属地化服务快速响应,毛利率 20%-30%。
第三梯队(中小微企业):全中国约 1200 余家企业中占比 84%,整体市占仅 28.6%,多为年营收 5000 万元以下,聚焦标准镀锌风管等中低端市场,价格竞争激烈,平均利润率降至 4.8%,依赖区域零散订单与定制化小单生存。
二、市场份额分布
整体集中度:2023 年中国通风管道行业 CR5 约 28%-37.2%,CR10 约 47.2%,较 2018 年提升 11.5 个百分点,行业从分散走向整合,预计 2030 年 CR10 有望达 50% 以上。复合风管领域 CR5 更高,2023 年达 37.2%,金属复合风管龙头占比 62%,新型节能材料(酚醛、聚氨酯夹芯板)占比升至 38%,传统镀锌钢板降至 54%。
细分市场份额
高端领域:国际品牌在生物制药洁净室中标率超 65%;国内金盾股份在地铁隧道占 43%,南风股份在核电通风系统领铣。
新兴领域:BIM 预制装配式风管中,中小企业通过技术联盟市占升至 34%,但龙头仍主导主流高端市场。
区域分布
1.长三角:前三大企业市占超 45%,华东企业占全中国 34%,7 家年产值超 5 亿元龙头集中于此,CR5 达 40% 以上。
2.珠三角:装配式驱动下市占率年均增 2.3 个百分点,龙头加速布局。
3.中西部:企业数量占 28%,单厂规模仅为东部 60%,头部通过并购提升市占,预计 2025 年达 25% 以上。
4.西南:中小企业凭属地化服务主导 39% 区域市场。
三、核心竞争态势
1.技术与产能壁垒强化:新版建筑通风标准(2024 年实施)提升防火、降噪、气密性要求,推动高端材料与智能生产线普及。龙头智能化生产线占比超 60%,成本降 30%,交付周期缩短 40%;中小企业受资金限制,转型滞后,技术差距扩大。
2.价格与成本竞争分化:中低端镀锌风管产能过剩,价格战导致中小企业利润率下滑;高端定制与系统集成(含智能监控)毛利达 46%,龙头凭规模效应与供应链整合进一步压低成本。
3.整合与出海加速:头部通过并购与区域建厂扩张,如金盾股份年产能突破 500 万延米;中国出口占全球 28%,东南亚成增量市场,企业加速 RCEP 布局以规避贸易壁垒。
4.细分差异化突围:中小企业聚焦医疗净化、化工防腐等定制领域,医疗净化风管毛利率达 45%,形成局部优势。
四、关键影响因素与趋势
政策驱动:双碳与建筑节能标准倒逼低碳、髙效产品,高端材料渗透率提升,加速落后产能淘汰。
技术迭代:自清洁涂层、模块化设计、数字孪生技术应用,龙头专利壁垒增强,中小企业技术联盟成破局路径。
产业链价值迁移:上游利润压缩至 19%,中游制造毛利 35%,下游系统集成与智能服务攫取 46% 溢价,推动企业向 “制造 + 服务” 转型。
五、总结
行业正从分散竞争走向集中,龙头凭技术、规模与全产业链优势扩大份额,中小企业需深耕细分或区域市场实现差异化生存。未来 3-5 年,集中度将持续提升,技术与绿色低碳将成核心竞争壁垒。
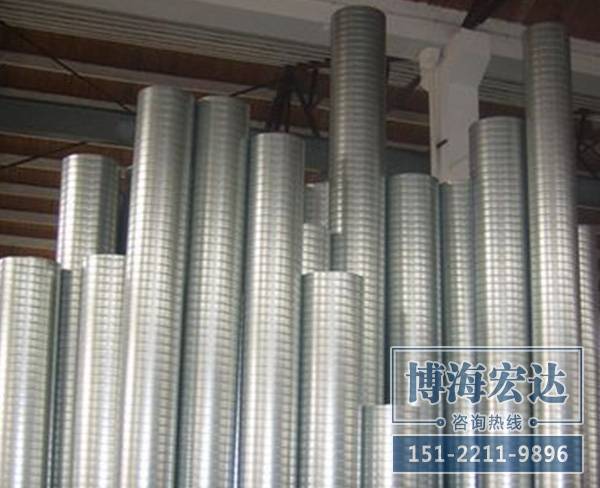
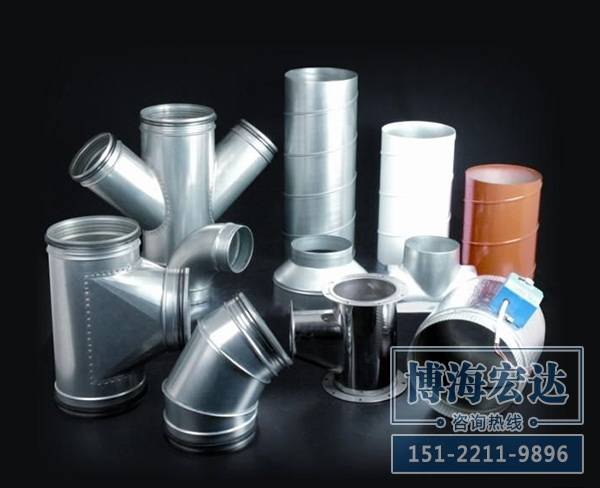
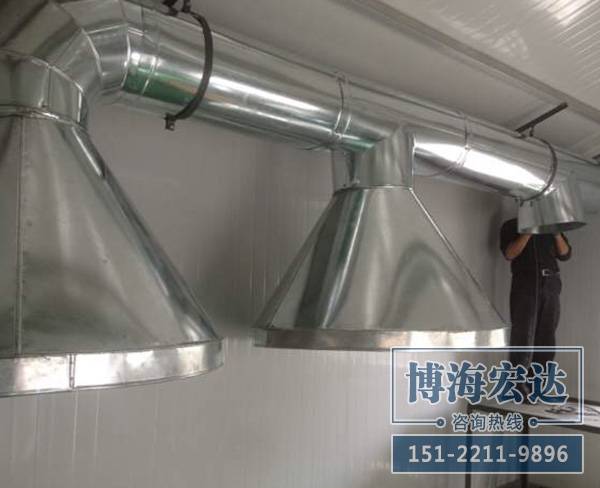
沈阳市金泉通风设备厂业务下辖各种类型商场、酒店、食堂、宾馆、学校、医院、政府、军队等企事业及家庭用户。公司具有专业的设计团队、施工团队,从设计、制作、安装、调试、售后。提供全程一站式服务,免除客户的后顾之忧。企业经营范围涉及沈阳通风管道、通风工程、镀锌螺旋管道、各场地排烟管道等产品的研发、生产制造、安装及售后服务。
一、竞争梯队与核心格局
行业形成三层竞争梯队,集中度稳步提升。
第—梯队(全球 / 全中国龙头):以国际巨头 Greenheck(全球市占约 14.2%)、Systemair(约 11.8%)与国内金盾股份、中材科技、杜肯索斯等为代表,CR5 约 31%-37%,2025 年预计突破 35%。它们凭全产业链布局、智能化产能与 BIM 集成能力,主导高端工业(如核电、数据中芯)、医疗净化、地铁隧道等领域,毛利率 30%-45%。例如金盾股份在地铁隧道领域市占 43%,医疗净化领域市占 19.3%。
第二梯队(区域龙头 / 细分guan军):包括长三角、珠三角年产值 2-5 亿元的企业,如华东的引流通集团、华南的杜肯等,合计市占约 15%-20%。它们深耕区域工程与细分场景(如电子洁净、化工防腐),依托装配式产能与属地化服务快速响应,毛利率 20%-30%。
第三梯队(中小微企业):全中国约 1200 余家企业中占比 84%,整体市占仅 28.6%,多为年营收 5000 万元以下,聚焦标准镀锌风管等中低端市场,价格竞争激烈,平均利润率降至 4.8%,依赖区域零散订单与定制化小单生存。
二、市场份额分布
整体集中度:2023 年中国通风管道行业 CR5 约 28%-37.2%,CR10 约 47.2%,较 2018 年提升 11.5 个百分点,行业从分散走向整合,预计 2030 年 CR10 有望达 50% 以上。复合风管领域 CR5 更高,2023 年达 37.2%,金属复合风管龙头占比 62%,新型节能材料(酚醛、聚氨酯夹芯板)占比升至 38%,传统镀锌钢板降至 54%。
细分市场份额
高端领域:国际品牌在生物制药洁净室中标率超 65%;国内金盾股份在地铁隧道占 43%,南风股份在核电通风系统领铣。
新兴领域:BIM 预制装配式风管中,中小企业通过技术联盟市占升至 34%,但龙头仍主导主流高端市场。
区域分布
1.长三角:前三大企业市占超 45%,华东企业占全中国 34%,7 家年产值超 5 亿元龙头集中于此,CR5 达 40% 以上。
2.珠三角:装配式驱动下市占率年均增 2.3 个百分点,龙头加速布局。
3.中西部:企业数量占 28%,单厂规模仅为东部 60%,头部通过并购提升市占,预计 2025 年达 25% 以上。
4.西南:中小企业凭属地化服务主导 39% 区域市场。
三、核心竞争态势
1.技术与产能壁垒强化:新版建筑通风标准(2024 年实施)提升防火、降噪、气密性要求,推动高端材料与智能生产线普及。龙头智能化生产线占比超 60%,成本降 30%,交付周期缩短 40%;中小企业受资金限制,转型滞后,技术差距扩大。
2.价格与成本竞争分化:中低端镀锌风管产能过剩,价格战导致中小企业利润率下滑;高端定制与系统集成(含智能监控)毛利达 46%,龙头凭规模效应与供应链整合进一步压低成本。
3.整合与出海加速:头部通过并购与区域建厂扩张,如金盾股份年产能突破 500 万延米;中国出口占全球 28%,东南亚成增量市场,企业加速 RCEP 布局以规避贸易壁垒。
4.细分差异化突围:中小企业聚焦医疗净化、化工防腐等定制领域,医疗净化风管毛利率达 45%,形成局部优势。
四、关键影响因素与趋势
政策驱动:双碳与建筑节能标准倒逼低碳、髙效产品,高端材料渗透率提升,加速落后产能淘汰。
技术迭代:自清洁涂层、模块化设计、数字孪生技术应用,龙头专利壁垒增强,中小企业技术联盟成破局路径。
产业链价值迁移:上游利润压缩至 19%,中游制造毛利 35%,下游系统集成与智能服务攫取 46% 溢价,推动企业向 “制造 + 服务” 转型。
五、总结
行业正从分散竞争走向集中,龙头凭技术、规模与全产业链优势扩大份额,中小企业需深耕细分或区域市场实现差异化生存。未来 3-5 年,集中度将持续提升,技术与绿色低碳将成核心竞争壁垒。
沈阳市金泉通风设备厂业务下辖各种类型商场、酒店、食堂、宾馆、学校、医院、政府、军队等企事业及家庭用户。公司具有专业的设计团队、施工团队,从设计、制作、安装、调试、售后。提供全程一站式服务,免除客户的后顾之忧。企业经营范围涉及沈阳通风管道、通风工程、镀锌螺旋管道、各场地排烟管道等产品的研发、生产制造、安装及售后服务。